Автоцивілка і ДТП: що робити після аварії та як оформити Європротокол без помилок
Аварія — це завжди стрес, і саме в цей момент водії роблять помилки, які потім коштують місяців очікування виплати.
 Підготувала Редакція Appetito
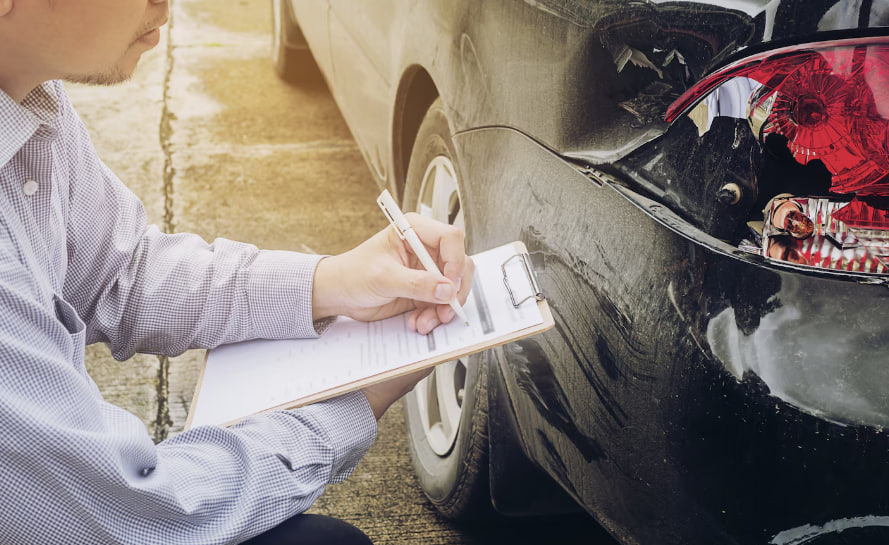
Аварія — це завжди стрес, і саме в цей момент водії роблять помилки, які потім коштують місяців очікування виплати. Після реформи обов’язкового страхування цивільної відповідальності правила врегулювання ДТП помітно спростилися, але вимоги до правильного оформлення нікуди не поділися. Розберемо, що робити на місці події, коли достатньо Європротоколу, а коли потрібна поліція, і як не затримати виплату за автоцивілкою.
Що змінилося в правилах врегулювання ДТП
З 1 січня 2025 року діє оновлений Закон про ОСЦПВ № 3720-IX. За даними з відкритих джерел, його головні новації для водіїв такі: скасовано франшизу, під час розрахунку відшкодування більше не застосовується коефіцієнт зносу автомобіля, скасовано окреме обмеження виплати за Європротоколом, а пряме врегулювання стало обов’язковим для страховиків. Якщо ви ще не маєте чинного договору, умови поліса й порядок оформлення описано на сторінці https://finoglyad.com.ua/uk/insurance/osago/.
Практичний наслідок: у деяких випадках потерпілий може звернутися не до страхової винуватця, а до своєї власної компанії. Це спрощує процес, але не звільняє вас від обов’язку правильно оформити аварію, вчасно повідомити страховика й надати документи.
Європротокол: коли він підходить
Європротокол — це спрощений спосіб оформити ДТП без виклику поліції: водії самі заповнюють спільне повідомлення про ДТП, фіксують обставини й схему. Існує електронна форма: її можна скласти онлайн через сервіс МТСБУ, а також у застосунку «Дія». Такий спосіб дозволяє уникнути адміністративної відповідальності й швидше перейти до виплати.
Водночас спрощена процедура підходить не для кожної аварії. Поліцію слід викликати, якщо:
- водії не можуть дійти згоди щодо обставин ДТП;
- є постраждалі;
- пошкоджено інше майно, окрім транспортних засобів, наприклад огорожу, дорожній знак чи будівлю;
- є підозра, що хтось із водіїв перебуває в стані сп’яніння.
Якщо ж обставини очевидні й учасники згодні з ними, Європротокол економить годину-дві, які довелося б чекати наряд. Станом на 2026 рік саме такий спосіб оформлення став більш поширеним, ніж ДТП із поліцією, за даними окремих страхових компаній.
Покрокова інструкція: що робити після аварії
- Зупиніться й ввімкніть аварійну сигналізацію. Виставте знак аварійної зупинки, переконайтеся, що ніхто не потребує допомоги. За наявності постраждалих телефонуйте за номером екстрених служб.
- Не рухайте автомобілі без потреби. Спершу зафіксуйте їхнє розташування: фото з кількох ракурсів, номерні знаки, розмітка, дорожні знаки, світлофори, уламки.
- Перевірте чинність поліса іншого учасника. Зробити це можна прямо на місці через базу МТСБУ за номерним знаком чи номером поліса. Не покладайтеся на усні запевнення.
- Оформіть Європротокол або викличте поліцію. Заповніть дані точно: помилка в номері авто чи поліса може призвести до додаткової перевірки.
- Збережіть докази. Фото, відео, запис з відеореєстратора, контакти свідків.
- Повідомте свою страхову компанію. Робіть це якнайшвидше й надішліть усі наявні матеріали.
- Не ремонтуйте автомобіль до огляду. Потерпілий має зберігати пошкоджене майно в стані після ДТП. За поясненнями юристів, страховик повинен провести огляд протягом 10 робочих днів від повідомлення, а якщо огляд не відбувся не з вашої вини, обов’язок зберігати авто в первісному стані припиняється.
Які документи знадобляться для виплати
- Європротокол або документи від поліції;
- фото й відео з місця ДТП;
- контакти свідків;
- документи на автомобіль і посвідчення водія;
- банківські реквізити для виплати;
- поліс ОСЦПВ вашого та іншого учасника.
Чим повніший пакет, тим швидше страховик ухвалить рішення. Страховики дедалі уважніше перевіряють фото, геолокацію й обставини аварії, щоб виявляти спроби інсценування, тож розрізнені знімки подряпини недостатньо.
Що робити, якщо в винуватця немає чинного поліса
Така ситуація не означає, що ви залишитеся без компенсації. Спершу зафіксуйте всі обставини, перевірте інформацію про договір у базі МТСБУ й повідомте свого страховика. За певних умов потерпілий із чинною автоцивілкою може скористатися прямим врегулюванням, а якщо в винуватця поліса немає, у передбачених законом випадках виплату здійснює МТСБУ в межах механізму регламентних виплат. Якщо ж поліс виявився підробленим, збережіть усі документи й подайте заяву до поліції.
Типові помилки, які затримують виплату
Найчастіші проблеми повторюються: неточності в Європротоколі, відсутність підписів, суперечності між схемою та описом, ремонт до огляду й запізнення з повідомленням страховика. Ще одна пастка — виїзд із місця ДТП без оформлення. Це може призвести до відповідальності, а страховик матиме підстави для додаткових питань. Тому навіть незначну аварію краще оформляти за всіма правилами.
Поїздка за кордон: що не покриває автоцивілка
Український поліс діє на території України. Якщо ви плануєте подорож, потрібні інші види страхування. Для людей, які їдуть за кордон, існують програми медичного й туристичного страхування: з ними можна ознайомитися на сторінці https://finoglyad.com.ua/uk/insurance/travel/. А якщо ви їдете власним авто до країн-учасниць міжнародної системи, потрібен міжнародний договір, який оформлюють за адресою https://finoglyad.com.ua/uk/insurance/green-card/: нова редакція закону про ОСЦПВ прямо вимагає від водіїв, які виїжджають за кордон на авто, зареєстрованому в Україні, мати договір «Зелена картка» зі страховиком, який є повним членом МТСБУ.
Як поводитися на місці ДТП, щоб не нашкодити собі
Кілька простих правил допомагають уникнути проблем із виплатою. Не визнавайте вину усно й не підписуйте жодних паперів, зміст яких ви не розумієте: обставини мають бути зафіксовані об’єктивно, а оцінку дає страховик чи поліція. Не домовляйтеся про «вирішення питання готівкою» без письмового оформлення: якщо збитки виявляться більшими, ви залишитеся без страхової виплати, а друга сторона може передумати. Не залишайте місце аварії до завершення оформлення: це може бути розцінено як порушення правил.
Якщо ви користуєтеся відеореєстратором, збережіть запис одразу: на деяких пристроях відео автоматично перезаписується. Запишіть також контакти свідків: їхні пояснення часто вирішують спір, коли водії по-різному описують подію. Сфотографуйте і сам поліс іншого водія, і його посвідчення, бо навіть коли база МТСБУ тимчасово недоступна, ці дані допоможуть довести факт страхування.
Пряме врегулювання: як це працює на практиці
Пряме врегулювання означає, що в певних випадках потерпілий звертається до власної страхової компанії, а не шукає страховика винуватця. Для водія це зручніше: спілкуватися доводиться з однією компанією, яка вже знає вас і має ваш договір. Страховик потім розраховується з компанією винуватця самостійно. Однак умови застосування прямого врегулювання встановлено законом, тому уточніть у своєї компанії, чи підходить ваш випадок, і не відкладайте звернення.
Підсумок
Після ДТП діє проста формула: безпека, фіксація, перевірка поліса, правильне оформлення, швидке повідомлення страховика. Зробіть це послідовно, і виплата не затягнеться. Перед поїздкою за кордон, окрім автоцивілки, подбайте про міжнародне покриття: актуальні умови «Зеленої картки» уточнюйте в страховика й на сайті МТСБУ. Матеріал має інформаційний характер і не є юридичною консультацією; чинні правила уточнюйте на сайті МТСБУ.